
LEMBAGA Pengelola Dana Bergulir (LPDB) Koperasi telah menyalurkan pembiayaan sebesar Rp22,9 triliun secara kumulatif sejak 2008 hingga Oktober 2026. Dana tersebut disalurkan kepada 3.929 koperasi yang tersebar di 36 provinsi dan menjangkau 537.678 penerima manfaat atau pengguna akhir (end user).
Direktur Utama LPDB Koperasi Krisdianto mengatakan, penyaluran pembiayaan tersebut merupakan bagian dari upaya memperluas akses permodalan bagi koperasi di Indonesia. Ke depan, LPDB akan memperkuat proses penyaluran agar semakin cepat dan tepat sasaran, dengan tetap menjaga prinsip kehati-hatian dalam pengelolaan dana yang bersumber dari APBN.
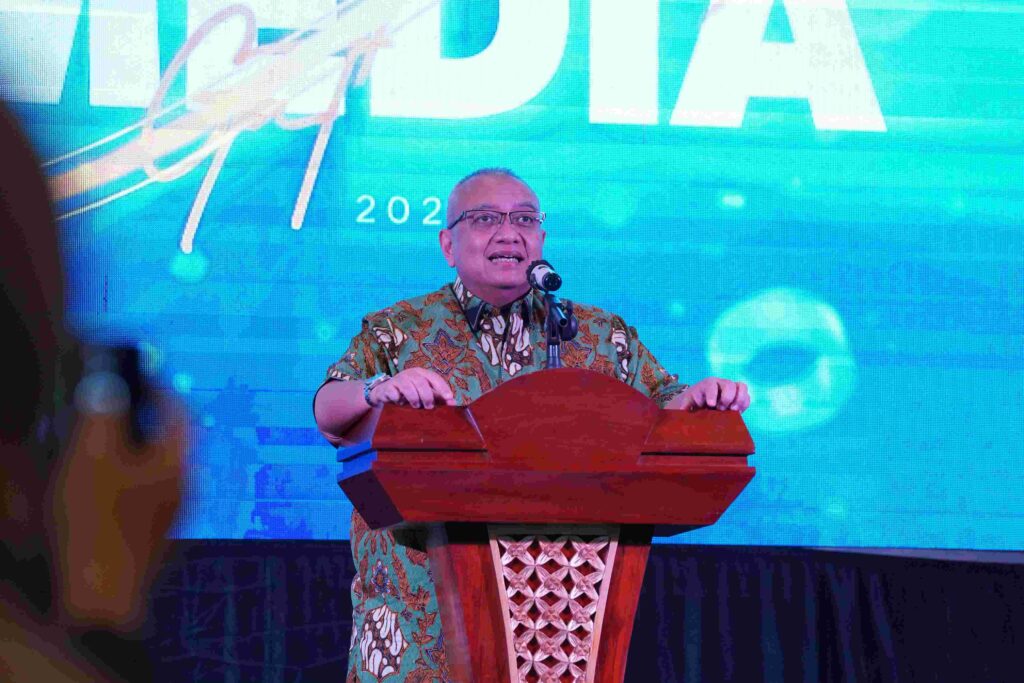
“Ini tantangan yang tidak ringan di tengah situasi ekonomi yang challenging dan koperasi yang mengalami tekanan. LPDB harus bisa selektif, tetap prudent, tetapi juga bisa melayani koperasi,” ujar Krisdianto saat membuka acara Media Gathering di Yogyakarta, Senin (12/10).
Pada 2026, LPDB menargetkan penyaluran pembiayaan sebesar Rp2,1 triliun. Hingga Oktober 2026, realisasi penyaluran disebut telah mencapai lebih dari Rp2 triliun, dengan jangkauan 22 provinsi, 115 mitra koperasi, dan 8.268 penerima manfaat. Capaian tersebut diklaim menjadi yang tertinggi dibandingkan realisasi pada tahun-tahun sebelumnya.
Untuk meningkatkan kapasitas penyaluran, LPDB tengah menyiapkan penerapan teknologi innovative credit scoring. Teknologi ini akan digunakan untuk mempercepat penilaian kelayakan pembiayaan koperasi yang selama ini masih banyak mengandalkan proses manual.
Melalui sistem berbasis data terintegrasi, analisis rasio keuangan dan profil risiko koperasi diharapkan dapat dilakukan secara lebih cepat dan akurat. Penerapan teknologi tersebut juga ditujukan untuk memangkas birokrasi, mengurangi subjektivitas dalam penilaian, serta memperkuat dasar pengambilan keputusan pembiayaan.
“Kita akan gunakan teknologi untuk melakukan credit scoring supaya bisa mempercepat proses dan menghilangkan sisi subjektif. Tujuannya supaya pelayanan lebih baik dari sebelumnya,” kata Krisdianto.
Sistem tersebut diharapkan dapat memangkas waktu evaluasi pengajuan pembiayaan dari proses manual menjadi hitungan menit. Selain mempercepat pelayanan, teknologi ini ditargetkan dapat mengurangi antrean pengajuan serta menyediakan informasi yang lebih komprehensif bagi manajemen dalam menilai kelayakan calon penerima pembiayaan.
Meski demikian, LPDB masih perlu menyempurnakan sistem tersebut melalui kajian dan pengujian kriteria penilaian. Hal ini penting untuk memastikan bahwa percepatan proses tidak mengabaikan akuntabilitas penggunaan dana APBN, sekaligus tidak membuat persyaratan pembiayaan terlalu kaku sehingga berpotensi meningkatkan penolakan pengajuan koperasi.
LPDB menargetkan sistem credit scoring tersebut dapat diterapkan secara penuh pada 2027. Dengan sistem ini, LPDB berharap proses pembiayaan menjadi lebih responsif dan mampu menjangkau lebih banyak koperasi tanpa mengesampingkan pengelolaan risiko.
“Kalau ini bisa dilakukan dalam beberapa bulan ke depan, 2027 kita siap implementasikan sehingga koperasi terlayani dengan cepat dengan akurasi tinggi,” tutur Krisdianto.
Memasuki 2027, LPDB memperkirakan kebutuhan pembiayaan koperasi akan meningkat. Meski besaran pagu anggaran dan target penyaluran tahun depan belum ditetapkan, LPDB melihat peluang untuk memperluas pembiayaan seiring dengan pengembangan sejumlah program prioritas pemerintah.
Program tersebut antara lain mencakup hilirisasi sawit, perumahan rakyat, ketahanan pakan, beras, tebu, sektor perikanan, serta pengembangan ekosistem Koperasi Desa/Kelurahan Merah Putih (KDKMP).
Untuk menjaga kualitas penyaluran, LPDB menerapkan prinsip Trisukses Kinerja yang meliputi sukses penyaluran, sukses pemanfaatan, dan sukses pengembalian. Prinsip tersebut mencakup perluasan jumlah dana dan koperasi penerima, pemanfaatan pembiayaan untuk kegiatan produktif yang sejalan dengan program strategis pemerintah, serta pengendalian kredit bermasalah melalui pendampingan dan restrukturisasi.
Krisdianto mengatakan, tingkat kredit bermasalah atau non-performing loan (NPL) menjadi salah satu indikator untuk menilai kualitas penyaluran pembiayaan. Karena itu, LPDB berupaya menjaga agar dana bergulir dapat dimanfaatkan oleh koperasi yang memiliki kapasitas usaha dan kemampuan pengembalian yang memadai.
“Semakin kita bisa tekan NPL semakin rendah, menandakan bahwa koperasi yang kita bantu itu tepat sasaran, kemudian koperasinya bagus, dan bisa menjaga kepercayaan yang diberikan LPDB,” tegasnya.
Sementara itu, Direktur Umum dan Hukum LPDB Koperasi Deva Rachman menilai koperasi juga berpotensi menjadi solusi untuk memperluas kesempatan kerja dan mengurangi ketergantungan masyarakat terhadap pinjaman online (pinjol).
Menurut Deva, pengembangan koperasi yang produktif dapat membuka peluang usaha bagi masyarakat, termasuk generasi muda seperti Gen Z dan milenial. Keterlibatan anak muda diperlukan agar koperasi dapat berkembang melalui model bisnis yang berkelanjutan dan memberikan manfaat ekonomi bagi anggotanya.
“Koperasi jadi solusi bagi Indonesia yang saat ini membutuhkan tenaga kerja.Kami harap koperasi yang melibatkan anak muda bisa terus berkembang,” kata Deva.
Ia menjelaskan, koperasi yang menjalankan usaha secara sehat dapat menghasilkan sisa hasil usaha (SHU) yang dibagikan kepada anggota sesuai ketentuan yang berlaku. Dengan demikian, koperasi diharapkan dapat menjadi salah satu alternatif untuk memperkuat kemandirian ekonomi masyarakat dan mengurangi ketergantungan pada pinjaman online.
“Kita melihat koperasi bisa menjadi solusi supaya tidak terlibat pinjol. Kami harap dengan berkoperasi bisa tercipta bisnis yang menguntungkan dan makin banyak masyarakat yang terbebaskan dari pinjol,” ujarnya.
Deva menambahkan, skema pembiayaan LPDB menawarkan bunga sekitar 6% per tahun. Pembiayaan tersebut diharapkan dapat dimanfaatkan kelompok usaha, pekerja lepas, sektor kreatif, hingga sektor olahraga untuk mengembangkan kegiatan ekonomi melalui koperasi.
Di sisi lain, LPDB juga mendorong peningkatan pemahaman masyarakat mengenai akses pembiayaan koperasi. Direktur Utama LPDB Koperasi Krisdianto mengatakan, kolaborasi dengan media massa diperlukan untuk memperluas informasi mengenai layanan LPDB, terutama kepada pelaku koperasi di berbagai daerah.
Upaya tersebut dinilai penting karena masih terdapat masyarakat yang belum mengenal LPDB secara utuh atau keliru membedakannya dengan lembaga lain. Melalui penyebaran informasi yang lebih luas, LPDB berharap semakin banyak koperasi yang mengetahui dan dapat mengakses fasilitas pembiayaan yang tersedia. (Ins/E-1)