
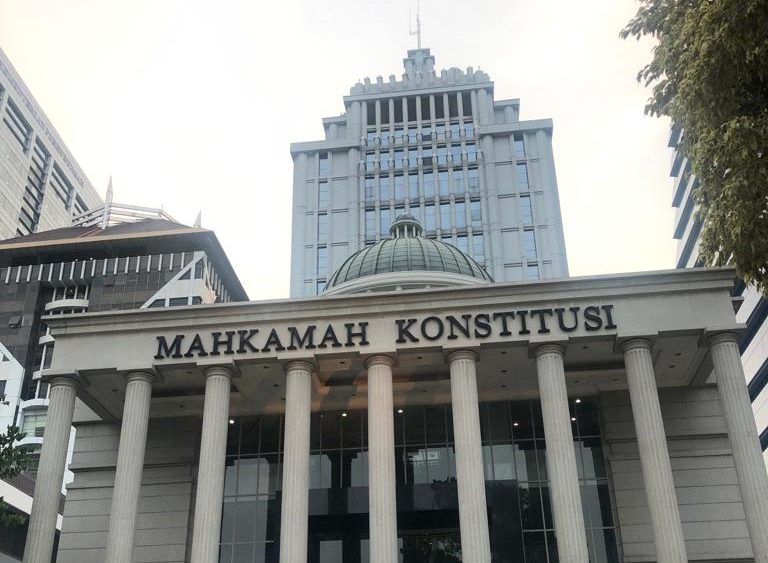
Mahkamah Konstitusi (MK) mengabulkan seluruh permohonan Ng Kim Tjoa dalam perkara pengujian Pasal 304 Kitab Undang-Undang Hukum Dagang (KUHD). MK menyatakan ketentuan tersebut bertentangan dengan UUD 1945 dan tidak mempunyai kekuatan hukum mengikat secara bersyarat sepanjang tidak dimaknai bahwa polis asuransi juga memuat syarat klaim yang disepakati sejak awal.
Putusan tersebut tercantum dalam Putusan MK Nomor 25/PUU-XXIV/2026. Perkara diajukan Ng Kim Tjoa dengan kuasa hukum Eliadi Hulu, S.H., M.H., dan kawan-kawan dari EL LAW FIRM.
Dalam amar putusannya, MK mempertahankan enam unsur yang selama ini disebut dalam Pasal 304 KUHD, yakni hari pengadaan pertanggungan, nama tertanggung, nama orang yang jiwanya dipertanggungkan, waktu bahaya bagi penanggung mulai berjalan dan berakhir, jumlah uang yang dipertanggungkan, serta premi pertanggungan.
MK kemudian menambahkan unsur ketujuh, yaitu “syarat klaim yang disepakati sejak awal.”
Dengan demikian, Pasal 304 KUHD kini harus dimaknai bahwa polis asuransi memuat tujuh unsur tersebut. Putusan ini juga memerintahkan pemuatannya dalam Berita Negara Republik Indonesia.
Putusan diputus dalam Rapat Permusyawaratan Hakim pada Selasa, 8 September 2026. Putusan kemudian dibacakan dalam sidang pleno terbuka untuk umum pada Rabu, 16 September 2026, pukul 15.21 WIB. Sembilan hakim konstitusi turut memutus perkara tersebut.
“Perkara ini bermula dari persoalan konkret yang dialami klien kami ketika memperjuangkan hak atas manfaat asuransi. Dari sana kami menemukan persoalan yang lebih mendasar, yaitu tidak adanya kepastian dalam Pasal 304 KUHD bahwa syarat klaim harus disepakati sejak awal. Persoalan itulah yang kami bawa ke Mahkamah Konstitusi dan hari ini Mahkamah mengabulkan permohonan kami untuk seluruhnya,” kata Kuasa hukum Ng Kim Tjoa, Eliadi Hulu di Jakarta, Kamis (17/9).
Berawal dari Sengketa Klaim
Ng Kim Tjoa merupakan penerima manfaat dari empat polis asuransi jiwa PT Prudential Life Assurance dengan total uang pertanggungan Rp5,5 miliar dan satu polis asuransi jiwa PT Panin Dai-ichi Life dengan uang pertanggungan Rp1 miliar.
Tertanggung dalam polis tersebut adalah istri Ng Kim Tjoa, Yuliana. Pada 12 September 2024, Yuliana meninggal dunia akibat serangan hewan liar berupa gigitan ular di RSUD Kota Subulussalam, Provinsi Aceh.
Saat mengajukan klaim, menurut permohonan yang diajukan ke MK, Ng Kim Tjoa diminta memenuhi sejumlah dokumen tambahan oleh perusahaan asuransi.
Prudential, antara lain, meminta surat keterangan dari kepolisian dan akta tanah milik Pemohon. Sementara Panin Dai-ichi Life meminta surat keterangan kematian dari kepolisian sektor.
Ng Kim Tjoa kemudian mengurus dan melampirkan Surat Keterangan Tanda Bukti Lapor (SKTBL) dari Polsek Danau Paris. Namun, klaim tersebut disebut belum dibayarkan.
Dalam proses selanjutnya, Ng Kim Tjoa juga dilaporkan oleh pihak Prudential ke Polda Metro Jaya atas dugaan tindak pidana pemalsuan surat sebagaimana diatur dalam Pasal 263 KUHP. Pelaporan tersebut berkaitan dengan surat dari kepolisian yang disebut tidak terdaftar dalam buku register Polsek.
Ng Kim Tjoa menilai permintaan dokumen tersebut berada di luar persyaratan yang telah ditentukan dan disepakati dalam polis. Ia kemudian mempersoalkan norma Pasal 304 KUHD karena ketentuan tersebut hanya mencantumkan unsur-unsur yang harus dimuat dalam polis dan tidak secara eksplisit mengatur mengenai syarat klaim yang harus disepakati sejak awal.
Dalam petitumnya, Ng Kim semula menawarkan tiga alternatif rumusan tambahan pada Pasal 304 KUHD. Pertama, “syarat klaim yang diatur secara final dan rigid”. Kedua, “syarat klaim yang disepakati sejak awal”. Ketiga, “syarat klaim yang disepakati dan diatur sejak awal, serta tidak dapat dilakukan perubahan atau penambahan syarat sepihak tanpa persetujuan pihak lainnya”.
MK pada akhirnya memilih rumusan yang lebih sederhana, yakni “syarat klaim yang disepakati sejak awal.”
Dalam pertimbangannya, MK menilai Pasal 304 KUHD perlu diberikan pemaknaan yang sesuai dengan perkembangan hukum perasuransian agar tidak menyisakan ketidakpastian mengenai hak dan kewajiban para pihak, khususnya mengenai syarat dan tata cara klaim.
Menurut MK, norma tersebut harus dinyatakan bertentangan dengan UUD 1945 dan tidak mempunyai kekuatan hukum mengikat secara bersyarat sepanjang tidak dimaknai bahwa polis memuat syarat klaim yang disepakati sejak awal. MK menyatakan dalil Ng Kim beralasan menurut hukum untuk seluruhnya.
MK juga mengaitkan persoalan tersebut dengan jaminan kepastian hukum yang adil serta perlindungan terhadap hak atas harta benda sebagaimana dijamin Pasal 28D ayat (1) dan Pasal 28G ayat (1) UUD 1945.
Artinya, menurut putusan MK, kepastian dalam kontrak asuransi tidak hanya berkaitan dengan besaran premi dan manfaat pertanggungan. Persyaratan yang menentukan apakah suatu klaim dapat dibayarkan juga harus diketahui dan disepakati sejak awal hubungan kontraktual.
Bukan Berarti Klaim Harus Dibayar Otomatis
Putusan MK tersebut tidak menghilangkan proses verifikasi klaim.
Hal ini penting karena dalam persidangan terdapat argumentasi dari pihak terkait yang menekankan bahwa perusahaan asuransi tetap membutuhkan ruang untuk melakukan verifikasi. Pihak terkait antara lain PT Prudential Life Assurance, PT Panin Dai-ichi Life, Asosiasi Asuransi Jiwa Indonesia (AAJI), dan Asosiasi Asuransi Syariah Indonesia (AASI).
Dalam keterangannya, pihak terkait mempersoalkan permintaan agar syarat klaim dibuat “final dan rigid”. Menurut mereka, asuransi merupakan mekanisme pengelolaan risiko bersama sehingga klaim tetap perlu diperiksa untuk memastikan kebenaran dokumen, sebab meninggal dunia, kesesuaian peristiwa dengan risiko yang dipertanggungkan, serta kemungkinan terjadinya fraud.
Dengan demikian, syarat yang menentukan hak atas manfaat asuransi harus sudah disepakati sejak awal. Namun, perusahaan asuransi tetap dapat melakukan pemeriksaan untuk memastikan apakah peristiwa yang terjadi memenuhi cakupan pertanggungan dan apakah dokumen yang diajukan benar.
Dalam persidangan, Pemerintah dan pihak terkait juga berargumentasi bahwa persoalan syarat klaim sebenarnya telah diatur dalam regulasi perasuransian yang lebih baru.
Salah satunya adalah Peraturan Otoritas Jasa Keuangan (POJK) Nomor 8 Tahun 2024. Pasal 12 POJK tersebut mengatur bahwa polis asuransi paling sedikit memuat ketentuan mengenai syarat dan tata cara pengajuan klaim, termasuk bukti pendukung yang relevan dan diperlukan. Regulasi tersebut juga mengatur tata cara serta jangka waktu penyelesaian dan pembayaran klaim.
Ketentuan tersebut kembali disebut dalam dokumen perkara, khususnya Pasal 12 huruf m dan n POJK Nomor 8 Tahun 2024.
Pihak terkait juga berpendapat bahwa Pasal 304 KUHD tidak dapat dibaca secara terpisah dari perkembangan rezim hukum perasuransian nasional. Menurut argumentasi tersebut, aturan yang lebih baru telah mengatur secara lebih rinci mengenai materi muatan polis, termasuk syarat dan tata cara pengajuan klaim.
Namun, MK tetap menilai Pasal 304 KUHD perlu diberikan pemaknaan konstitusional untuk menghilangkan ruang ketidakpastian mengenai syarat klaim.